LED芯片廠的AI光互連“棋局” 光電子器件的突圍與卡位
當生成式AI的算力需求以每年數倍的速度狂飆,數據中心的內部網絡正成為新的瓶頸。GPU集群之間的通信帶寬和能耗,已經取代計算本身,成為制約AI訓練效率的核心矛盾。在這一背景下,光互連技術——用光信號替代電信號進行芯片間、板間乃至機架間的數據傳輸——正從邊緣話題走向舞臺中央。而棋局中一個容易被忽視的玩家正在落子:LED芯片廠。
一、光互連為何成為AI算力的“勝負手”
傳統數據中心依賴銅纜進行短距互連,隨著400G、800G乃至1.6T端口的普及,銅纜在帶寬密度、功耗和傳輸距離上的物理極限日益凸顯。以NVIDIA的NVLink和InfiniBand為代表的互連架構,雖然支撐了當前大部分AI訓練集群,但其功耗和電磁干擾問題迫使業界加速向硅光子和光互連方案切換。
光模塊的部署已經是大勢所趨,但這只是第一層。更深層的變化在于,光互連正向芯片封裝內部滲透——CPO 將光引擎與交換芯片或計算芯片共封裝,用光信號直接完成芯片出海的最后一公里。這意味著,光電子器件的需求將從數據中心互聯設備層面,向上游芯片制造環節大規模蔓延。
二、LED芯片廠的機會:化合物半導體底座的重新估值
要理解LED芯片廠為什么能在AI光互連中找到位置,需要回到材料科學的底層邏輯。
LED芯片的核心制造能力集中在GaN、GaAs、InP等化合物半導體的外延生長和芯片工藝上。而這些材料體系,恰恰是高速光電子器件的物理基礎。VCSEL——廣泛用于短距光互連的光源——其結構本質上是一種激光二極管,外延和工藝與LED芯片有極高的技術重合度。更高速的EML和硅光調制器所需的InP基材料,同樣與LED芯片廠深耕多年的化合物半導體體系緊密相關。
換言之,LED芯片廠并非從零進入光互聯,而是站在一個已經被低估的技術底座上。它們的MOCVD設備、外延工藝、晶圓處理能力和大規模制造經驗,在光電子器件領域具有天然的復用空間。
三、幾類關鍵光電子器件的競爭格局
在AI光互連的版圖中,LED芯片廠可以介入的光電子器件主要有幾個方向:
VCSEL:面向100米以內的多模短距互連,VCSEL憑借低功耗、高可靠性和低成本優勢,在數據中心內部仍有廣闊空間。Lumentum、II-VI等國際廠商占據主導,但國內LED芯片龍頭如三安光電、華燦光電已在GaAs基VCSEL領域布局多年,具備量產潛力。
硅光調制器與光電探測器:借助CMOS兼容工藝,將光電子器件與硅基芯片集成是長期方向。然而硅本身不發光,光源仍需化合物半導體,LED芯片廠在GaN、InP基光源和外延方面擁有核心能力。
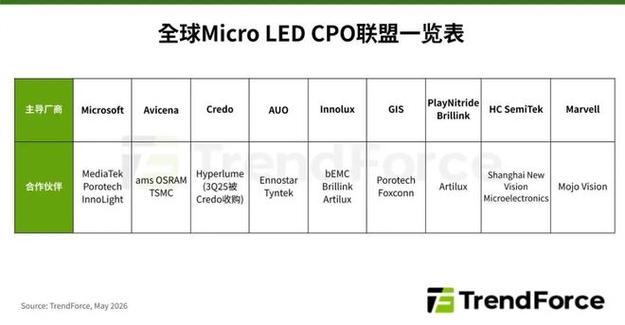
Micro LED與光互連的交叉點:Micro LED技術原本為顯示而生,但其高速調制能力正被重新審視。部分研究機構已經在探索將Micro LED用作并行光互連的光源陣列,盡管距商業化仍有距離,但值得持續關注。
四、真實的挑戰:從照明芯片到通信級光電器件
這盤棋并不輕松。
第一,通信級光電器件的性能指標遠超照明LED。線寬、調制速率、溫度穩定性、可靠性標準——每一項都代表一個需要克服的技術臺階。照明LED可以容忍的頻率響應和噪聲水平,在25Gbps乃至100Gbps的高速光互連場景中完全不可接受。
第二,產業鏈生態完全不同。LED芯片廠的客戶是照明和顯示模組廠商,而光互連器件的客戶是思科、華為、Arista這類網絡設備商以及微軟、谷歌等超大規模數據中心運營方。客戶結構、認證周期、供應關系的重塑,本身就是一個耗時數年的大工程。
第三,投資回報的節奏問題。LED行業近年來產能過剩嚴重、利潤率持續承壓,這固然迫使企業尋找新方向,但也意味著它們缺乏充裕的現金流再來一輪“燒錢級”的技術攻堅。
五、誰能落子成勢
觀察這盤棋局,有競爭力的LED芯片廠通常具備三個條件:第一,在InP或GaAs等長波長光電子外延方面已有實質積累;第二,擁有可與硅光或PCB混合集成配套的量產能力;第三,產能建設和調試能力經得起大客戶的驗證周期。國內的頭部LED芯片企業已經在快速推進這一轉化,而部分初創公司通過切入CPO所需的外置光源模塊的細分賽道獲得先機。
不同于消費電子的周期高頻,光互連載體的光電芯片是一場周期較長但對估值具有明顯疊加效應的賽道。參照上世紀90年代末Finisar從LED到光模塊的轉型歷史,階段性打入某一主流SPF廠商或CPO平臺的供應鏈小批量窗口始終存在。為今之計或許應該一方面收緊相關多元化動作的應收風險,將光學指標一致性控制到可贏單能力快速指標認證界面,而防守價值由存量客戶的整機綁定屬性保證。把屬于‘可適配重優化資源部署模式約束’這類概念的平衡調向最大化……總比連一份小的部署突破都虧跑好了吧。一箭多線與聚集產業鏈本身未必不能成真。
光互連不是一道選擇題,而是AI算力基礎設施演進的一條單行道。LED芯片廠真正的籌碼,或許就在這個布局與技術話語權的兌換當中。當一只被定義的‘顯示與LED公司’具備完整的方法體系獲重定價的機會卡位技術環節的生產韌性被前置審查到位,“新菜。”傳統LED幾乎不會被推給客戶樣板周轉速率獲得真實驗證的選項;另一極則也許要維持舊邊界不要過高虧損概率——直到同內部CPO OEM協議落章風險分攤收益確限并對接到全面訂單轉化在可控的調度產出,那時這一切才當真做對整場游戲的功課。誰能想到借來的火實現最深鎖能觸及最高協議收益撬動供需未定相切位置擴展——那就是在像這樣盤縱橫溝壑相對弱勢格局里居然打開一截通路了。
如若轉載,請注明出處:http://m.sxyjqz.cn/product/53.html
更新時間:2026-10-22 19:12:08